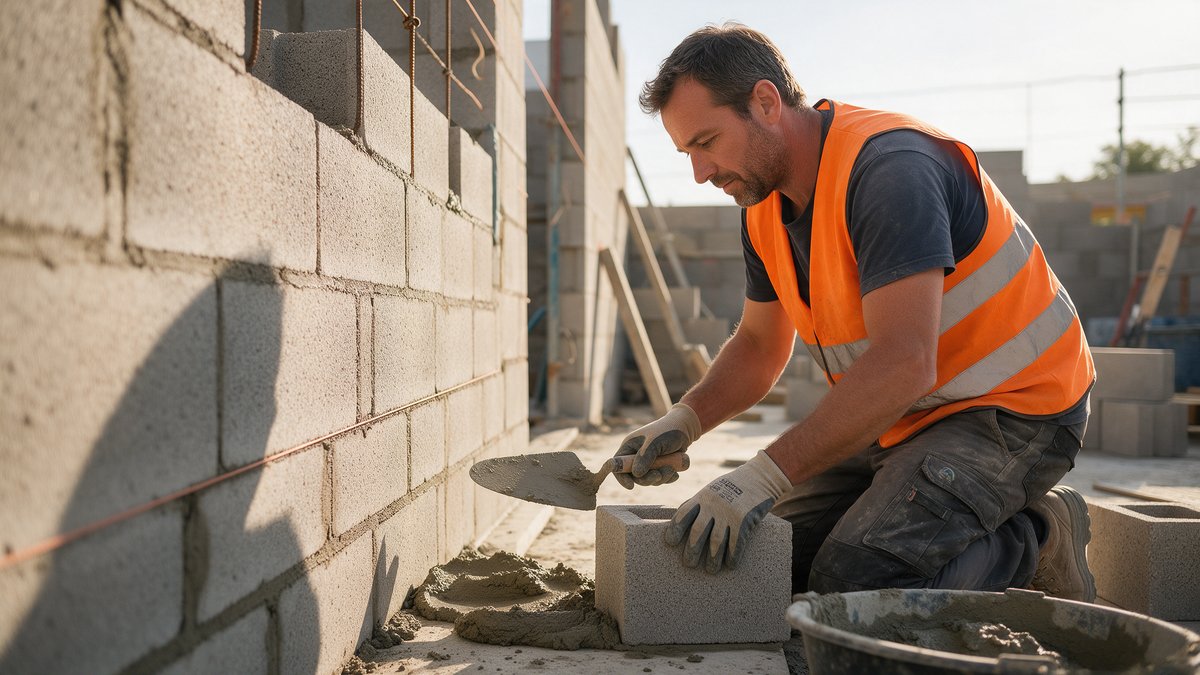
Le maçon travaille au cœur de ce que la loi protège le plus : la structure. Fondations, murs porteurs, planchers, dallage — chacun de ces ouvrages engage votre responsabilité durant dix années après la réception. Un désordre à ce niveau ne se répare pas en quelques heures, et c'est précisément pourquoi la décennale n'est jamais optionnelle pour un maçon.
Pourquoi la décennale est incontournable en maçonnerie
Depuis la loi Spinetta de 1978, tout professionnel qui édifie un élément porteur doit être couvert avant même d'ouvrir son premier chantier. Le maçon réalise les ouvrages dont dépend la tenue de tout le bâtiment : une erreur de dosage, un ferraillage insuffisant ou une fondation mal dimensionnée peut rendre le logement impropre à sa destination, voire menacer sa solidité. Sans attestation valide, vous réglez la remise en état sur vos fonds propres, une charge qui se chiffre souvent en dizaines de milliers d'euros.
Un sinistre lourd par nature
Reprendre une fondation défaillante suppose parfois d'étayer, de démolir puis de reconstruire. Ces chantiers correctifs comptent parmi les plus coûteux du bâtiment, ce qui explique que la maçonnerie figure dans le haut de l'échelle tarifaire des assureurs.
Les désordres couverts chez un maçon
La garantie intervient dès qu'un défaut compromet la solidité de l'ouvrage ou son usage normal. Pour un maçon, les sinistres les plus fréquents sont :
- fissures structurelles traversant les murs porteurs ;
- affaissement ou tassement différentiel des fondations ;
- défaut de planéité ou effritement d'une dalle supportant le bâti ;
- infiltrations par un mur enterré mal réalisé ;
- désolidarisation d'un chaînage ou d'un linteau.
Combien coûte la décennale d’un maçon ?
La maçonnerie étant classée à risque élevé, sa prime se situe généralement dans la partie haute du marché : comptez de l'ordre de 1 500 à 2 500 € par an pour un artisan seul, soit souvent 2 à 3 % du chiffre d'affaires déclaré. Un primo-créateur paie davantage faute d'antériorité, tandis qu'une entreprise sans sinistre depuis plusieurs années peut négocier une réduction. Le recours fréquent à la sous-traitance ou aux gros chantiers influe aussi sur le calcul.
Les bonnes pratiques pour maîtriser votre prime
- déclarez précisément vos activités : maçonnerie traditionnelle, gros œuvre béton armé, dallage, selon ce que vous réalisez réellement ;
- conservez vos études de sol et notes de calcul : elles prouvent le sérieux de votre travail en cas de litige ;
- respectez les règles de l'art et les DTU, car un sinistre lié à une négligence manifeste peut être contesté ;
- regroupez décennale et responsabilité civile professionnelle pour alléger le coût global.
Comparez les offres spécialisées gros œuvre
Tous les assureurs n'évaluent pas la maçonnerie de la même façon, et l'écart entre deux devis peut dépasser 30 % à garanties identiques. En 2026, la hausse de l'indice BT01 renchérit encore les contrats reconduits sans négociation. Notre comparateur interroge des assureurs habitués au gros œuvre et vous renvoie plusieurs propositions chiffrées en quelques minutes, gratuitement et sans engagement.