Toitures-terrasses, balcons, terrasses accessibles, cuvelages ou soubassements enterrés : l'étancheur intervient précisément là où l'eau menace la pérennité d'un bâtiment. C'est l'une des activités les plus surveillées par les assureurs, car un défaut d'étanchéité figure parmi les sinistres décennaux les plus fréquents et les plus coûteux. Votre garantie décennale n'est donc pas une formalité, mais le cœur de votre couverture professionnelle.
Un risque structurel parmi les plus élevés
Imposée par la loi Spinetta de 1978, la garantie décennale couvre, pendant dix ans après la réception, les désordres qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination. Chez l'étancheur, la moindre infiltration peut atteindre la structure, dégrader l'isolation, favoriser la corrosion des armatures et rendre des locaux inhabitables. Parce que l'eau trouve toujours le point faible, les compagnies classent ce métier dans la tranche de risque supérieure, aux côtés des maçons et des charpentiers couvreurs.
Les désordres typiques couverts
L'assurance indemnise le maître d'ouvrage lorsqu'un sinistre grave apparaît après la livraison. Dans votre activité, les cas récurrents sont :
- infiltrations par une toiture-terrasse mal étanchée, avec pénétration d'eau dans les niveaux inférieurs ;
- décollement ou perforation d'une membrane bitumineuse ou synthétique ;
- stagnation d'eau liée à un défaut de pente ou à un relevé d'étanchéité insuffisant ;
- défaillance d'un cuvelage laissant remonter l'humidité dans un sous-sol ;
- dégradation de l'isolation thermique et de la structure sous l'effet des infiltrations.
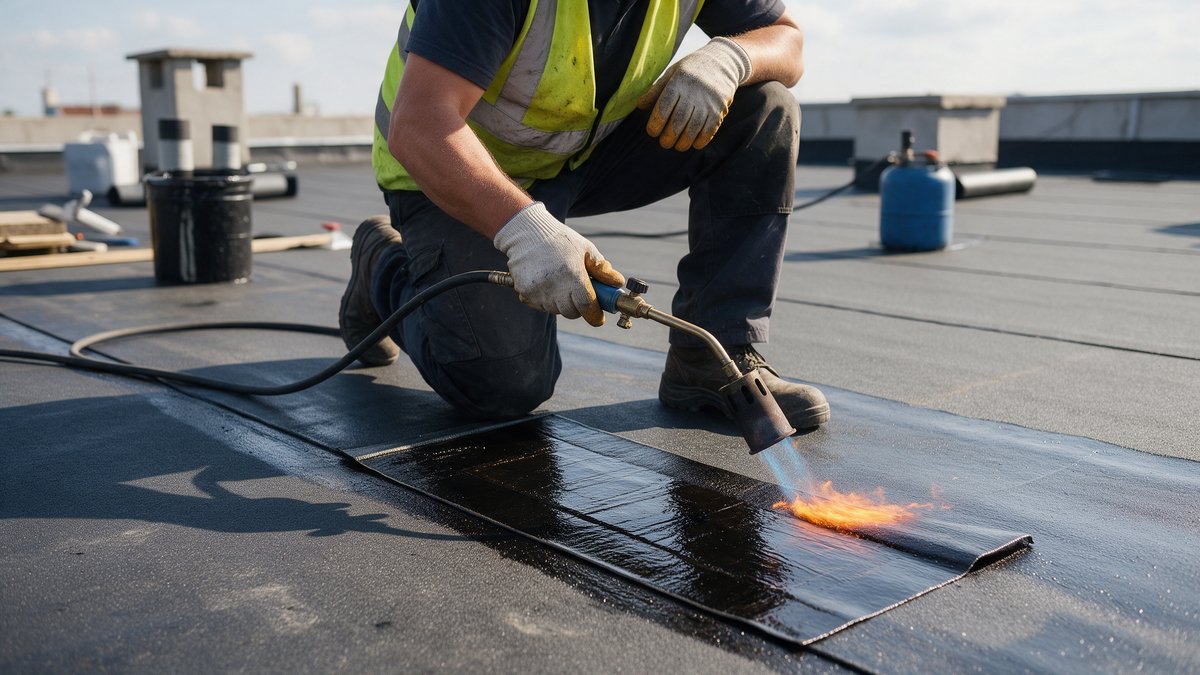
Prix d'une décennale d'étancheur en 2026
Métier à fort enjeu, l'étanchéité supporte logiquement des primes parmi les plus élevées du secteur. Un artisan seul débourse fréquemment de 1 500 à 3 500 € par an, et la cotisation peut représenter de 1,5 à 3 % du chiffre d'affaires selon la nature des ouvrages traités. Les chantiers de toiture-terrasse de grande surface ou les cuvelages tirent la prime vers le haut. En 2026, la révision de l'indice BT01 ajoute une hausse de 5 à 15 %. Dans ce contexte, comparer plusieurs assureurs spécialisés n'est pas une option mais une nécessité.
Ce qui fait varier votre tarif
- Les techniques employées : membranes, résines, étanchéité liquide ou traditionnelle.
- Le type d'ouvrages : terrasses accessibles, parkings, ouvrages enterrés.
- L'ancienneté et l'historique de sinistres : un parcours sans incident se négocie.
Bonnes pratiques pour réduire le risque
Respectez scrupuleusement les DTU de la série 43 relatifs à l'étanchéité, soignez les relevés et les points singuliers (évacuations, joints de dilatation, acrotères), vérifiez les pentes et réalisez un essai d'étanchéité avant réception. Documentez chaque chantier et déclarez l'intégralité de vos techniques à l'assureur : une activité non mentionnée peut entraîner un refus d'indemnisation.
Comparez votre décennale d'étancheur
Notre comparateur interroge des assureurs habitués aux métiers à risque et vous renvoie, gratuitement et sans engagement, plusieurs devis ajustés à votre activité d'étanchéité. Vous comparez garanties, plafonds et tarifs, puis recevez votre attestation sous 24 à 48 heures après acceptation.